Invertir en República Dominicana desde España: Qué Pasa Realmente con Tu Dinero
Serie 3 de "Invertir en el Extranjero con los Ojos Abiertos" — el CDI España-RD, IRPF, base del ahorro y Modelo 720.
Serie 3 de "Invertir en el Extranjero con los Ojos Abiertos" — Inteligencia Inmobiliaria Transfronteriza
No es el folleto del promotor que te promete un 12% de rentabilidad con foto de playa. Tampoco el manual fiscal que te entierra en articulados hasta que pierdes el interés. Esto es lo que te diría si te sentaras delante de mí con €320.000 y la pregunta: explícame exactamente qué pasa con mi dinero si compro en el Caribe.
Cada dato proviene de fuentes gubernamentales e institucionales. Lista completa al final. Marco normativo actualizado a agosto de 2026.
Por Qué República Dominicana — y la Gran Ventaja del Inversor Español
La República Dominicana no impone restricciones a la propiedad extranjera. Mismos derechos que un nacional dominicano. Sin sobretasa, sin límite de titularidad, sin socio local obligatorio. El título de propiedad se inscribe bajo un sistema Torrens (Ley 108-05) — garantía de Estado, definitiva e inatacable.
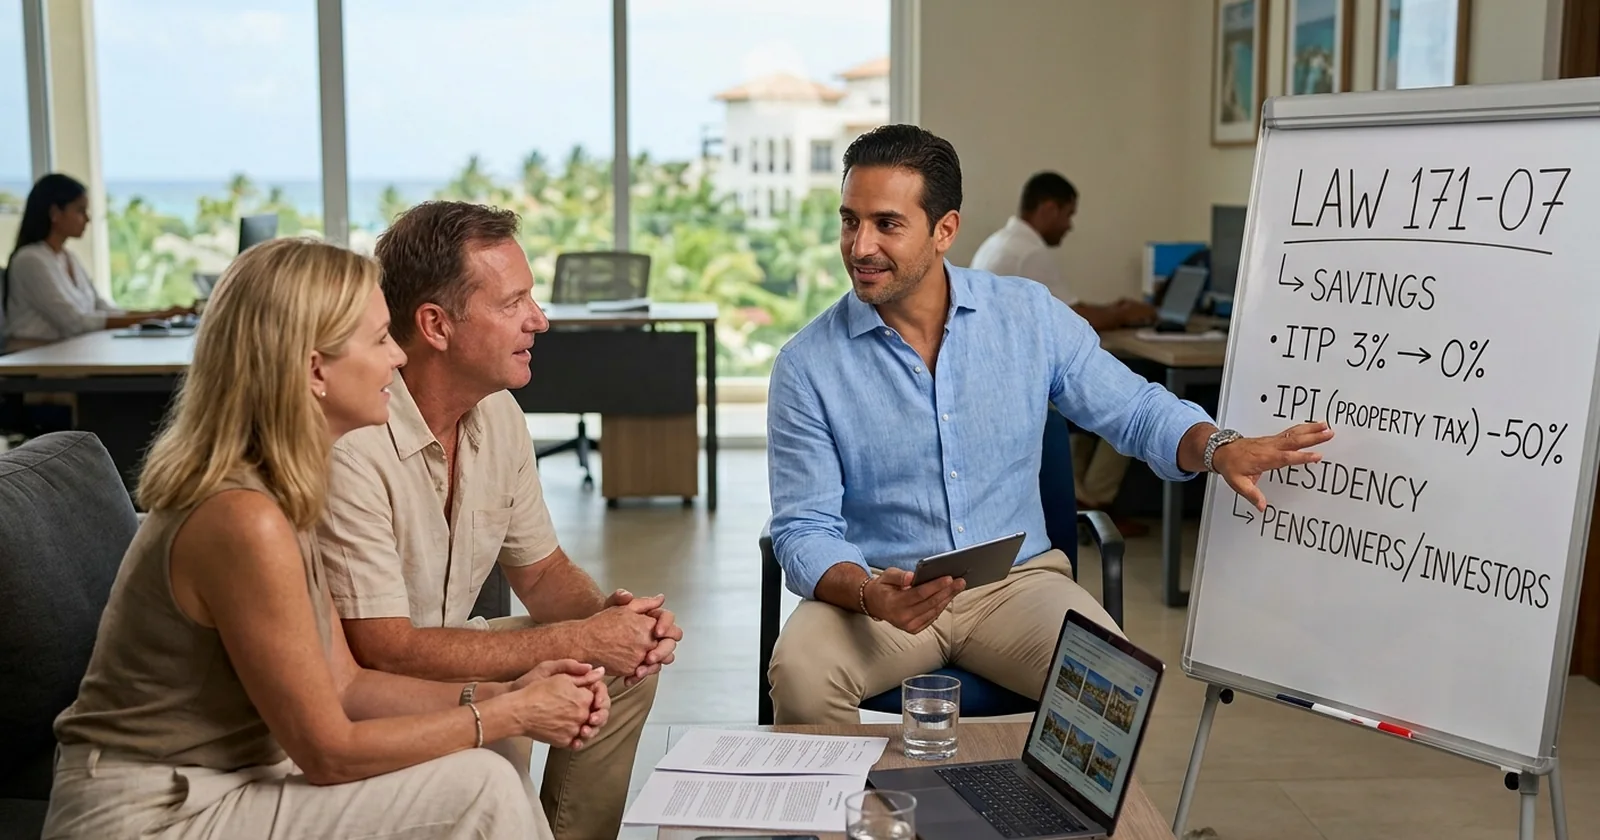
Encima de ese marco jurídico está CONFOTUR (Ley 158-01): cero impuesto de transferencia al cierre (ahorro del 3% sobre el precio de compra) y cero impuesto anual sobre la propiedad (IPI) durante 15 años. En un inmueble de $350.000 (€320.000), eso son $10.500 ahorrados al cierre y unos $16.800 ahorrados en una década. Exenciones de ley, no proyecciones del promotor.
La Ley 30-26 (junio 2026) rebajó la plusvalía inmobiliaria del 27% a un 10% plano. El aeropuerto de Punta Cana (PUJ) gestionó más de 11 millones de movimientos de pasajeros en 2025 (+9,9% interanual, dato oficial PUJ). El Ministro de Turismo Collado declaró públicamente que 2026 podría cerrar con cifras récord.
Pero aquí viene lo que diferencia al inversor español: existe un Convenio para evitar la doble imposición entre España y la República Dominicana (BOE de 2 de julio de 2014). Ni los estadounidenses ni los italianos tienen esto. El CDI es un instrumento bilateral que reparte la potestad tributaria entre ambos países y garantiza que los impuestos pagados en RD se acrediten contra la cuota española. El inversor español opera con una red que otros no tienen.
Rentas de Alquiler: Dos Jurisdicciones, Un Solo Coste
Lado Dominicano
El propietario persona física paga una retención del 15% sobre el alquiler bruto, con carácter de pago único y definitivo (Ley 30-26, Art. 17). Sin declaración adicional en RD sobre esa renta. Sobre $52.000 brutos anuales (€47.500): $7.800 retenidos.
Lado Español — Rendimientos del Capital Inmobiliario
Los ingresos por alquiler de un inmueble en el extranjero tributan en el IRPF como rendimientos del capital inmobiliario, integrados en la base imponible general — las mismas tarifas progresivas que los rendimientos del trabajo. Los tramos estatales para 2026 (sin cambios respecto a 2025) van del 9,5% al 24,5%, y combinados con el tramo autonómico, los tipos efectivos oscilan entre el 19% y el 47% según la comunidad y el nivel de renta.
Punto crítico: la reducción del 50–60% por arrendamiento de vivienda habitual (art. 23.2 LIRPF) no se aplica a inmuebles situados fuera de España. Un alquiler en Punta Cana tributa sobre el rendimiento neto íntegro, sin reducciones.
La ventaja: España sí permite deducir gastos del rendimiento bruto de inmuebles en el extranjero. Son deducibles las comisiones de gestión, el seguro, las cuotas de comunidad (HOA), las reparaciones, los suministros a cargo del propietario, y la amortización del inmueble al 3% sobre el valor de construcción (excluyendo suelo). En un inmueble de $350.000 donde el 70% corresponde a construcción ($245.000 ≈ €224.000), la amortización deducible es de €6.720/año — un gasto que reduce la base sin salida real de caja.
El CDI en Acción: Crédito por Impuestos Pagados en RD
El artículo 22 del CDI establece que España elimina la doble imposición mediante el método de deducción: los impuestos pagados en República Dominicana sobre rentas gravables en ambos países se deducen de la cuota del IRPF español, hasta el límite del impuesto español correspondiente a esas rentas.
Ejemplo práctico sobre €47.500 de renta bruta por alquiler, contribuyente en Madrid con tipo marginal del 37%:
Rendimiento neto (tras deducir gestión 18%, HOA, seguro, suministros, amortización — gastos deducibles de €18.000): aproximadamente €29.500. IRPF sobre ese rendimiento neto a tipo marginal: unos €10.900. Retención dominicana ya pagada (15% sobre bruto): €7.100. Deducción por doble imposición internacional: €7.100. IRPF neta a pagar: ~€3.800. Impuesto total combinado: ~€10.900 — igual al tipo marginal español. La retención dominicana funciona como un anticipo del IRPF, no como un coste adicional.
La diferencia clave frente al inversor italiano: España permite deducir gastos del rendimiento bruto, lo que reduce sustancialmente la base imponible. Italia tributa sobre un importe cercano al bruto. El inversor español paga IRPF sobre el neto, no sobre el bruto.
Fuentes: CDI España-RD, Art. 6 y 22, BOE-A-2014-6918; Ley 30-26, Art. 17; LIRPF, Art. 22 (rendimientos del capital inmobiliario), Art. 23.2 (reducción solo para inmuebles en España); LIRPF, Art. 80 (deducción por doble imposición internacional).
Plusvalías: Base del Ahorro, No Base General
Aquí está la segunda ventaja estructural del sistema español: las ganancias patrimoniales por venta de inmuebles tributan en la base del ahorro, con tipos significativamente inferiores a la base general.
Lado Dominicano
La Ley 30-26 aplica un 10% plano sobre la ganancia ajustada por inflación. Pago único y definitivo dentro de 6 meses desde la transmisión. Exenciones para reinversión en vivienda habitual y para mayores de 65 años (solo vivienda habitual dominicana — no inversión).
Limitación por uso comercial: para personas jurídicas (SRL), el 10% solo aplica si la única actividad es la tenencia pasiva de inmuebles y estos no se destinan a actividad comercial. Una SRL que opera Airbnb/Booking tributa al 27% ordinario.
Lado Español — Escala del Ahorro 2026
La plusvalía se integra en la base del ahorro del IRPF. Los tramos combinados (estatal + autonómico) para 2026:
Hasta €6.000: 19%. De €6.001 a €50.000: 21%. De €50.001 a €200.000: 23%. De €200.001 a €300.000: 27%. Más de €300.000: 30% (incrementado del 28% por la Ley 7/2024).
Sobre una plusvalencia de $63.000 (€57.500), la mayor parte tributa al 21%, produciendo una cuota de aproximadamente €11.500. El 10% dominicano ($6.300 ≈ €5.750) se deduce por el CDI. Cuota española neta: ~€5.750. Impuesto total combinado: ~€11.500. Tipo efectivo sobre el precio de venta: ~2,5%.
Comparación con otros inversores: el estadounidense paga LTCG federal al 15–20% sin límite temporal. El italiano está exento después de 5 años (ventaja absoluta), pero si vende antes, paga IRPEF al 23–43%. El español paga siempre, pero a los tipos del ahorro (19–23% para la mayoría), que son más favorables que la base general.
Atención: España eliminó los coeficientes de actualización por inflación para inmuebles a partir de 2015 (Ley 26/2014). La ganancia se calcula sobre diferencia nominal de precios, sin ajuste por IPC. República Dominicana sí permite el ajuste inflacionario. A efectos del CDI, se utiliza la ganancia calculada según las reglas de cada jurisdicción.
Fuentes: CDI España-RD, Art. 13 y 22; Ley 30-26, Art. 14 (Art. 296-1); LIRPF, Art. 46 (base del ahorro); Ley 7/2024 (tramo 30%); Ley 26/2014 (eliminación coeficientes de actualización).
Los Impuestos Que Nadie Te Menciona
Impuesto sobre el Patrimonio
Los residentes fiscales en España tributan sobre su patrimonio mundial — incluido el inmueble dominicano. Mínimo exento estatal: €700.000 (varía por comunidad autónoma: Cataluña €500.000, Baleares €3.000.000, Valencia €1.000.000). Vivienda habitual exenta hasta €300.000 — no aplicable al piso en Punta Cana.
Seis comunidades bonifican el 100% para patrimonios inferiores a €3,7M: Madrid, Andalucía, Cantabria, Extremadura, La Rioja y Murcia. Si resides en una de ellas y tu patrimonio neto no supera los €3 millones, no pagas Impuesto sobre el Patrimonio. Por encima de €3M, el Impuesto Temporal de Solidaridad de Grandes Fortunas (ITSGF) aplica independientemente de la comunidad.
Para la mayoría de inversores que compran un inmueble de €320.000 en RD como complemento patrimonial — no como parte de un patrimonio de varios millones — el Impuesto sobre el Patrimonio no tiene impacto práctico. Pero debe verificarse caso por caso.
Modelo 720: Declaración de Bienes en el Extranjero
Es obligatorio si el valor de los bienes en el extranjero supera €50.000 por bloque (cuentas bancarias, valores/seguros, inmuebles — evaluados independientemente). Un inmueble de €320.000 activa la obligación automáticamente.
Plazo: del 1 de enero al 31 de marzo. Tras la sentencia del TJUE de 27 de enero de 2022 (C-788/19), España eliminó el régimen sancionador desproporcionado mediante la Ley 5/2022. Las sanciones actuales se rigen por la Ley General Tributaria: €20 por dato, mínimo €300, máximo €20.000. La mitad si se presenta fuera de plazo pero antes de requerimiento.
La obligación informativa sigue plenamente vigente. La no presentación puede derivar en regularización como ganancia patrimonial no justificada — que tributa en la base general sin posibilidad de compensación.
Imputación de Rentas Inmobiliarias
Cuando el inmueble no está alquilado (vacaciones, periodos sin ocupación entre huéspedes), Hacienda imputa una renta ficticia del 1,1% del valor de adquisición (art. 85 LIRPF). Para inmuebles sin valor catastral español — que es el caso de todo inmueble extranjero — se aplica el 1,1% sobre el 50% del mayor entre el valor de adquisición y el valor comprobado.
Sobre un inmueble de €320.000: imputación del 1,1% sobre €160.000 = €1.760/año de renta ficticia si el inmueble estuviera vacío todo el año. Los periodos en que está alquilado tributan por rendimiento real; los periodos vacíos generan imputación pro-rata.
Impuesto sobre Sucesiones y Donaciones
Varía drásticamente por comunidad autónoma. Madrid, Andalucía y Valencia bonifican hasta el 99% para cónyuge e hijos. Cataluña y Aragón mantienen tipos más elevados. El CDI España-RD no cubre el impuesto sucesorio — solo el impuesto sobre la renta — por lo que existe riesgo de doble imposición entre la sucesión dominicana (3% sobre valor catastral) y la española.
Fuentes: Ley 19/1991 (Impuesto sobre el Patrimonio); Ley 38/2022 (ITSGF); RD 1065/2007, DA 18ª (Modelo 720); Ley 5/2022 (reforma sanciones post-TJUE); LIRPF, Art. 85 (imputación rentas); Ley 29/1987 (Sucesiones y Donaciones).
Ejemplo Práctico: $350.000 CONFOTUR, Inversor en Madrid, Tipo Marginal 37%
Bilocale CONFOTUR en Punta Cana, €320.000, persona física, alquiler vacacional con ocupación del 65% a $220/noche — $52.000 brutos (€47.500). ITBIS trasladado al huésped.
Al cierre: $5.500 (1,6%) — impuesto de transferencia exento por CONFOTUR.
OPEX anual (comunidad, seguro, gestión 18%, suministros, mantenimiento, plataformas): unos €20.700. Amortización deducible: €6.720. Rendimiento neto español tras gastos y amortización: aproximadamente €20.100.
IRPF sobre ese rendimiento neto a tipo marginal 37%: ~€7.400. Retención dominicana (15% sobre bruto): €7.100. Deducción CDI: –€7.100. IRPF neta: ~€300. Impuesto total combinado: ~€7.400. Impuesto sobre el Patrimonio (residente en Madrid): €0 (bonificación 100%). Modelo 720: obligación informativa, sin coste fiscal directo.
Cash flow neto tras OPEX e impuestos: aproximadamente €19.000. Rendimiento neto: ~5,9%.
Este rendimiento neto es significativamente superior al del inversor italiano (2,0%) y al del estadounidense (3,8%) en el mismo escenario, por tres razones: la deducibilidad de gastos reduce la base imponible española; la amortización del 3% genera un gasto fiscal sin salida de caja; y el CDI bilateral garantiza el crédito íntegro de la retención dominicana sin dependencia de mecanismos unilaterales.
⚠️ A la salida — aquí es donde el uso comercial cambia los números. Venta a $455.000 tras 10 años, plusvalía nominal de €57.500 (sin ajuste inflacionario en España). Si el inmueble se ha operado como alquiler vacacional comercial (Airbnb/Booking/VRBO), la Ley 30-26 no permite el tipo del 10% — la exclusión por uso comercial del Art. 296-1 aplica, y la plusvalía dominicana tributa al 27%: €15.525. Cuota española del ahorro: ~€11.500 (21%). Deducción CDI: –€11.500 (limitada al impuesto español sobre esa renta). Impuesto total: ~€15.525. El exceso dominicano (€4.025) genera un crédito fiscal no recuperado. Tipo efectivo sobre el precio de venta: ~3,7%.
Si el inmueble se hubiera destinado a uso personal o alquiler pasivo de larga duración, el 10% plano sí aplicaría: impuesto dominicano €5.750, total combinado ~€11.500, tipo efectivo ~2,8%. La diferencia entre los dos escenarios a la salida es de casi €4.000 — y es la cifra que quien te vende el piso con "proyección de salida al 10%" nunca te enseña.
Optimización Fiscal Legítima: Seis Palancas
Deducibilidad de gastos y amortización. A diferencia de Italia, España permite deducir todos los gastos vinculados al rendimiento y amortizar el 3% del valor de construcción. Documentar exhaustivamente cada gasto es la primera línea de optimización — €6.720 de amortización anual reducen la cuota sin salida de caja.
Base del ahorro para plusvalías. Vender un inmueble en RD tributa al 19–23% (base del ahorro), no al 37–47% (base general). No existe un periodo de exención como en Italia (5 años), pero los tipos son competitivos frente a la mayoría de jurisdicciones.
Residencia en comunidad con bonificación al 100%. Residentes en Madrid, Andalucía, Cantabria, Extremadura, La Rioja o Murcia no pagan Impuesto sobre el Patrimonio autonómico (salvo patrimonios > €3M sujetos al ITSGF). La ubicación fiscal española afecta directamente la carga total.
CDI bilateral. Usar correctamente el crédito del artículo 22 del CDI es obligatorio — pero muchos asesores generalistas lo aplican de forma incorrecta o conservadora. Un asesor con experiencia en fiscalidad internacional hispano-dominicana puede marcar la diferencia entre pagar de más y optimizar legalmente.
Persona física, no sociedad. Para un único inmueble, la persona física es casi siempre preferible. Una SL española con inversión en RD genera una capa adicional de tributación (Impuesto de Sociedades 25% + retención sobre dividendos), y las reglas CFC (art. 100 LIS) pueden atribuir la renta de la filial dominicana a la matriz española si el tipo efectivo dominicano es inferior al 50% del español.
Planificación sucesoria. Aprovechar las bonificaciones autonómicas por donación inter vivos (Madrid bonifica el 99% para hijos) puede ser más eficiente que esperar a la sucesión, especialmente porque el CDI no cubre el impuesto sucesorio y existe riesgo de doble gravamen.
El Balance
El inversor español tiene la posición fiscal más favorable de las tres nacionalidades analizadas para invertir en República Dominicana. El CDI bilateral garantiza el crédito por impuestos pagados en RD con base jurídica sólida. La deducibilidad de gastos y la amortización comprimen la base imponible. La plusvalía tributa en la base del ahorro a tipos inferiores a la base general. Y las bonificaciones autonómicas al Impuesto sobre el Patrimonio eliminan esa capa para la mayoría de contribuyentes.
El rendimiento neto real, all-in, sobre un inmueble CONFOTUR de €320.000 se sitúa en torno al 5–6% con ingresos moderados y 7–9% con gestión optimizada — cifras que superan a la mayoría de activos inmobiliarios en territorio español, con un perfil de revalorización significativamente superior al mercado nacional. A la salida, si el inmueble se ha operado como alquiler vacacional comercial, la exclusión por uso comercial de la Ley 30-26 eleva el impuesto dominicano sobre la plusvalía del 10% al 27% — un coste que debe modelarse desde el primer día, no descubrirse al vender.
La República Dominicana no pide un acto de fe. Pide que leas las leyes, hagas los números y decidas con los ojos abiertos. Cuando lo haces, los números hablan solos.
Fuentes Oficiales
República Dominicana: Ley 30-26 (2026); Ley 11-92 (Código Tributario); Ley 158-01 (CONFOTUR); Ley 108-05 (Registro Inmobiliario); Ley 146-02 (seguros); MOPC R-033 (código sísmico); DGII Aviso 10-26; PUJ comunicado oficial enero 2026; MITUR vía UPI, febrero 2026.
España: CDI España-RD, BOE-A-2014-6918 (BOE núm. 159, 2 julio 2014); LIRPF Ley 35/2006, Arts. 22, 23.2, 46, 80, 85; Ley 7/2024 (tramo ahorro 30%); Ley 26/2014 (eliminación coeficientes actualización); Ley 19/1991 (Impuesto sobre el Patrimonio); Ley 38/2022 (ITSGF); RD 1065/2007 DA 18ª (Modelo 720); Ley 5/2022 (reforma sanciones Modelo 720 post-TJUE); LIS Arts. 100-101 (CFC); Ley 29/1987 (Sucesiones y Donaciones); AEAT — rendimientos del capital inmobiliario (sede.agenciatributaria.gob.es); Sentencia TJUE C-788/19 de 27 enero 2022; PwC, "Tributación internacional en RD"; ECIJA, "Ventajas del CDI España-RD" (2025).
Institucionales: KPMG, Deloitte, PwC — Tax Reports RD (2026); BID informe catástrofes naturales. Datos de HOA, seguros, suministros: condiciones de mercado La Altagracia — verificar con gestor local.
Artículo con fines exclusivamente educativos — no constituye asesoramiento legal, fiscal ni de inversión. Consultar a profesionales cualificados en ambas jurisdicciones.
Publicado originalmente en LinkedIn →
Asesor de inversión inmobiliaria trilingüe en Punta Cana y Cap Cana, acompañando a inversores internacionales desde la primera llamada hasta la escritura.
WhatsApp +1 809 763 9328Instagram @walt.realestateLinkedInReservar una consulta →