Investire in Repubblica Dominicana dall'Italia: Cosa Succede davvero ai tuoi soldi
Serie 2 di "Investire all'Estero a Occhi Aperti" — plusvalenze esenti dopo 5 anni, IVIE, IRPEF e il P&L reale.
Serie 2 di "Investire all'Estero a Occhi Aperti" — Intelligence Immobiliare Transfrontaliera
Questa non è la brochure del developer che ti promette il 12% con il cocktail in mano. E non è il manuale del commercialista che ti seppellisce di codici fino a farti passare la voglia. Questo è quello che ti direi se ti sedessi di fronte a me con €320.000 e la domanda: spiegami esattamente cosa succede ai miei soldi se compro ai Caraibi.
Ogni dato proviene da fonti governative e istituzionali. L'elenco completo è in fondo. Quadro aggiornato ad agosto 2026.
Perché la Repubblica Dominicana
La Repubblica Dominicana è uno dei pochi mercati caraibici dove l'investitore straniero ha gli stessi diritti del cittadino locale. Nessuna sovrattassa, nessun limite al possesso, nessun obbligo di socio dominicano. Il titolo di proprietà è registrato sotto un sistema Torrens (Ley 108-05) — garanzia di Stato, definitiva e inoppugnabile.
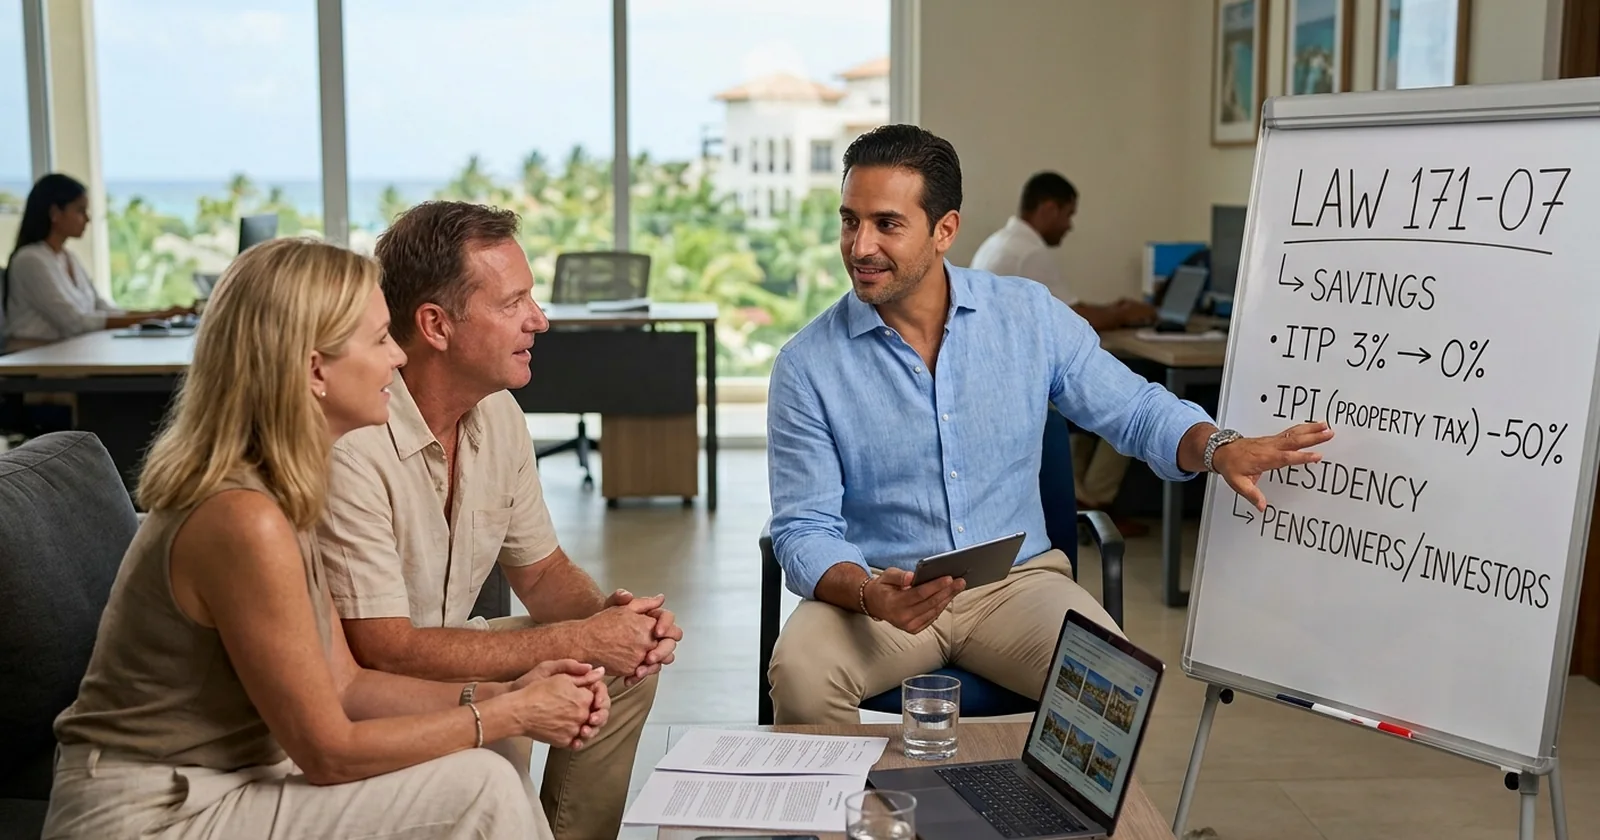
Sopra questa base c'è CONFOTUR (Ley 158-01): zero imposta di trasferimento alla chiusura e zero tassa patrimoniale annuale (IPI) per 15 anni. Su un immobile da $350.000 (€320.000), significano $10.500 risparmiati al rogito e circa $16.800 risparmiati in un decennio. Non proiezioni del developer — esenzioni di legge.
Poi è arrivata la Ley 30-26 (giugno 2026): plusvalenze immobiliari dal 27% a un 10% fisso. L'aeroporto di Punta Cana ha gestito oltre 11 milioni di movimenti passeggeri nel 2025 (+9,9% YoY, dato ufficiale PUJ), con il Ministro del Turismo Collado che ha dichiarato pubblicamente il 2026 come potenziale anno record.
I fondamentali sono solidi. La domanda è se i numeri reggono una volta che ci metti dentro tutto il quadro fiscale italiano — ed è qui che questa analisi diventa diversa da qualsiasi altra.
Il Vantaggio Strutturale dell'Investitore Italiano: Le Plusvalenze
Partiamo dalla notizia buona, perché è davvero buona.
L'art. 67 del TUIR rende la plusvalenza immobiliare non tassabile in Italia se l'immobile è detenuto per più di cinque anni. Tradotto: vendi il tuo appartamento a Punta Cana dopo sette anni, e l'unica imposta sulla plusvalenza è il 10% dominicano. Nessuna IRPEF aggiuntiva. L'investitore americano nella stessa situazione paga capital gains federale del 15–20% indipendentemente dal periodo di detenzione. Questo vantaggio vale, su una plusvalenza di $63.000, circa €5.000–8.000 di risparmio rispetto a un investitore USA.
Nessun investitore italiano dovrebbe vendere un immobile dominicano entro i primi cinque anni se non strettamente necessario.
Il Costo Che Solo gli Italiani Pagano: IVIE
E ora la notizia che bilancia. L'Italia impone una patrimoniale specifica sugli immobili all'estero che non ha equivalente in molti altri paesi.
L'IVIE è stata portata dall'0,76% all'1,06% dalla Legge di Bilancio 2024 (L. 213/2023). Per immobili extra-UE come la Repubblica Dominicana, la base imponibile è il costo d'acquisto. Su €320.000: €3.392 all'anno. In dieci anni: circa €34.000. L'IPI dominicana (quando si paga — non durante l'esenzione CONFOTUR) è deducibile dall'IVIE, ma durante i 15 anni CONFOTUR l'IVIE si paga per intero. Qualsiasi modello di rendimento che omette l'IVIE è fantasioso.
Redditi da Locazione: IRPEF, Non Cedolare Secca
La cedolare secca non si applica agli immobili esteri (Circolare Agenzia delle Entrate 26/E/2011). I redditi da locazione dominicana sono "redditi diversi" ex art. 67 TUIR, tassati con IRPEF progressiva. Le aliquote 2026 (L. 199/2025, strutturali): 23% fino a €28.000, 33% da €28.001 a €50.000, 43% oltre.
La Repubblica Dominicana trattiene il 15% sul lordo come ritenuta unica e definitiva (Ley 30-26). L'art. 165 del TUIR riconosce il credito d'imposta per le imposte pagate all'estero. La ritenuta dominicana funziona quindi come un acconto sull'IRPEF: su €47.500 di reddito locativo con aliquota marginale al 33%, l'IRPEF dovuta è circa €15.675, il credito d'imposta estera è €7.100, e l'IRPEF netta da versare circa €8.575. L'imposta combinata totale eguaglia l'aliquota marginale italiana — non la somma delle due giurisdizioni.
Attenzione: non esiste convenzione contro la doppia imposizione tra Italia e RD. Il credito d'imposta funziona (le aliquote dominicane sono inferiori a quelle italiane), ma è un meccanismo unilaterale italiano, non un accordo bilaterale.
Le Imposte Che Nessuno Ti Dice
Oltre a IRPEF e IVIE ci sono costi che la maggior parte delle analisi omette.
Le addizionali regionali e comunali IRPEF (1,23–3,33% regionale + 0–0,9% comunale) aggiungono da €800 a €2.000 all'anno su €47.500 di reddito locativo. L'IVAFE sul conto corrente dominicano costa €34,20 fisso per conto (se la giacenza media supera €5.000), e gli interessi maturati sono tassati al 26%. Il Quadro RW è obbligatorio per tutti i residenti fiscali italiani con immobili o conti all'estero — sanzioni dal 3% al 15% del valore non dichiarato, termine di accertamento raddoppiato a 10 anni. L'iscrizione AIRE non esonera se mantieni il domicilio o il centro degli interessi vitali in Italia.
Un'attenzione particolare merita la disciplina CFC (art. 167 TUIR, riformata dal D.Lgs. 209/2023): se un investitore italiano controlla un'SRL dominicana e l'effective tax rate scende sotto il 15%, i redditi vengono attribuiti per trasparenza al socio italiano. Le esenzioni CONFOTUR che riducono l'ISR effettivo possono far scattare questa norma — trasformando un veicolo di ottimizzazione in un boomerang. Infine, l'imposta di successione italiana si applica ai beni mondiali del residente (4% coniuge/figli sopra €1M, 6–8% per altri), senza convenzione Italia-RD in materia.
Il P&L Reale: Esempio su $350.000 CONFOTUR
Bilocale CONFOTUR a Punta Cana, €320.000, persona fisica, affitto breve con occupazione 65% a $220/notte — $52.000 lordi (€47.500). ITBIS addebitata all'ospite.
Alla chiusura: $5.500 (1,6%) — imposta di trasferimento azzerata. OPEX annuale (condominio, assicurazione, gestione 18%, utenze, manutenzione, piattaforme): circa €20.700. Rimangono circa €26.800 pre-imposte.
Il carico fiscale completo: ritenuta dominicana €7.100, IRPEF netta (dopo credito) circa €8.575, addizionali circa €1.200, IVIE €3.392, IVAFE €34. Totale imposte annuali: circa €20.300. Cash flow netto: circa €6.500. Rendimento netto: 2,0%.
È basso? Confrontato con i rendimenti netti reali del mercato italiano — dove tra IMU, IRPEF, manutenzione straordinaria e sfitto finisci spesso sotto il 2% in molte città — è comparabile. Ma la differenza è nel profilo di rivalutazione: il corridoio turistico orientale della RD cresce a ritmi che le città italiane non vedono da vent'anni.
A ricavo più alto ($65.000 lordi, occupazione 72%), il rendimento netto sale a circa 3,5–4%. E all'uscita dopo 10 anni — vendita a $455.000 con plusvalenza CPI-adjusted di $63.000 — paghi solo il 10% dominicano ($6.300, circa €5.750), zero IRPEF. Aliquota effettiva sull'intero prezzo di vendita: 1,4%.
Come Ottimizzare (Legalmente)
Sei leve concrete, tutte previste dalla legge.
Detenzione oltre 5 anni: la plusvalenza diventa esente in Italia. È il singolo fattore di ottimizzazione più importante. Persona fisica, non SRL: per l'investitore italiano con un singolo immobile, la persona fisica è quasi sempre preferibile — nessun rischio CFC, nessun obbligo dichiarativo per la controllata estera, plusvalenza esente dopo 5 anni (l'SRL non ne beneficia). Tempistica dell'acquisto: l'IVIE è pro-rata mensile — comprare in novembre o dicembre riduce l'IVIE del primo anno a 1/12 o 2/12. Credito IPI contro IVIE: quando l'esenzione CONFOTUR scade (dopo 15 anni) e l'IPI dominicana diventa dovuta, questa si deduce dall'IVIE. Pianificazione successoria anticipata: donare ai figli durante la vita sfrutta la franchigia di €1.000.000 per erede ed evita la doppia imposizione successoria Italia-RD. Trasferimento residenza fiscale in RD: l'opzione nucleare ma perfettamente lecita — Ley 171-07, iscrizione AIRE, uscita dal perimetro fiscale italiano. Zero IVIE, zero IRPEF sui redditi esteri, zero Quadro RW. Ha senso per portafogli significativi o rilocazione effettiva — ma l'Agenzia delle Entrate verifica attivamente la genuinità dei trasferimenti.
Il Quadro Completo
La Repubblica Dominicana offre un quadro giuridico solido, incentivi reali, e un mercato turistico in crescita strutturale. L'investitore italiano ha un vantaggio specifico rispetto all'americano — le plusvalenze dopo cinque anni sono esenti da IRPEF — ma paga un prezzo specifico che altri non pagano: l'IVIE all'1,06% annuo e l'impossibilità di usare la cedolare secca.
Il rendimento netto reale, all-in, su un immobile CONFOTUR da €320.000 va dal 2% con ricavo moderato al 4% con ricavo ottimizzato, più un profilo di rivalutazione competitivo e un'uscita fiscalmente favorevole dopo il quinto anno. Sono numeri onesti — non entusiasmanti a prima vista, ma superiori alla maggior parte degli investimenti immobiliari italiani a parità di rischio, e con un potenziale di crescita del capitale che l'Italia non offre in questo momento.
La Repubblica Dominicana non chiede un atto di fede. Chiede di leggere le leggi, fare i conti, e decidere a occhi aperti. Quando lo fai, i numeri parlano da soli.
Fonti Ufficiali
Repubblica Dominicana: Ley 30-26 (2026); Ley 11-92 (Código Tributario); Ley 158-01 (CONFOTUR); Ley 108-05 (Registro Inmobiliario); Ley 146-02 (assicurazioni); MOPC R-033 (codice sismico); DGII Aviso 10-26; PUJ comunicato ufficiale gennaio 2026; MITUR via UPI, febbraio 2026.
Italia: Agenzia delle Entrate — schede IVIE e IVAFE (agenziaentrate.gov.it); L. 213/2023, art. 1, comma 91; L. 199/2025 (IRPEF 2026); D.L. 201/2011, art. 19; Circolare AdE 28/E/2012; Circolare AdE 26/E/2011; Art. 67, 165, 167 TUIR (DPR 917/86); D.Lgs. 209/2023 (riforma CFC); D.Lgs. 87/2024 (sanzioni); D.Lgs. 346/1990 (successioni); D.L. 167/1990 (Quadro RW); OECD DR Dispute Resolution Profile (2023).
Istituzionali: KPMG, Deloitte, PwC — Tax Reports DR (2026); IDB rapporto catastrofi naturali. Dati su HOA, assicurazioni, utenze: condizioni di mercato La Altagracia — verificare con il proprio gestore.
Finalità educative — non consulenza legale, fiscale o d'investimento. Consultare professionisti qualificati in entrambe le giurisdizioni.
Pubblicato originariamente su LinkedIn →
Consulente trilingue per investimenti immobiliari a Punta Cana e Cap Cana: accompagno gli investitori internazionali dalla prima chiamata al rogito.
WhatsApp +1 809 763 9328Instagram @walt.realestateLinkedInPrenota una consulenza →